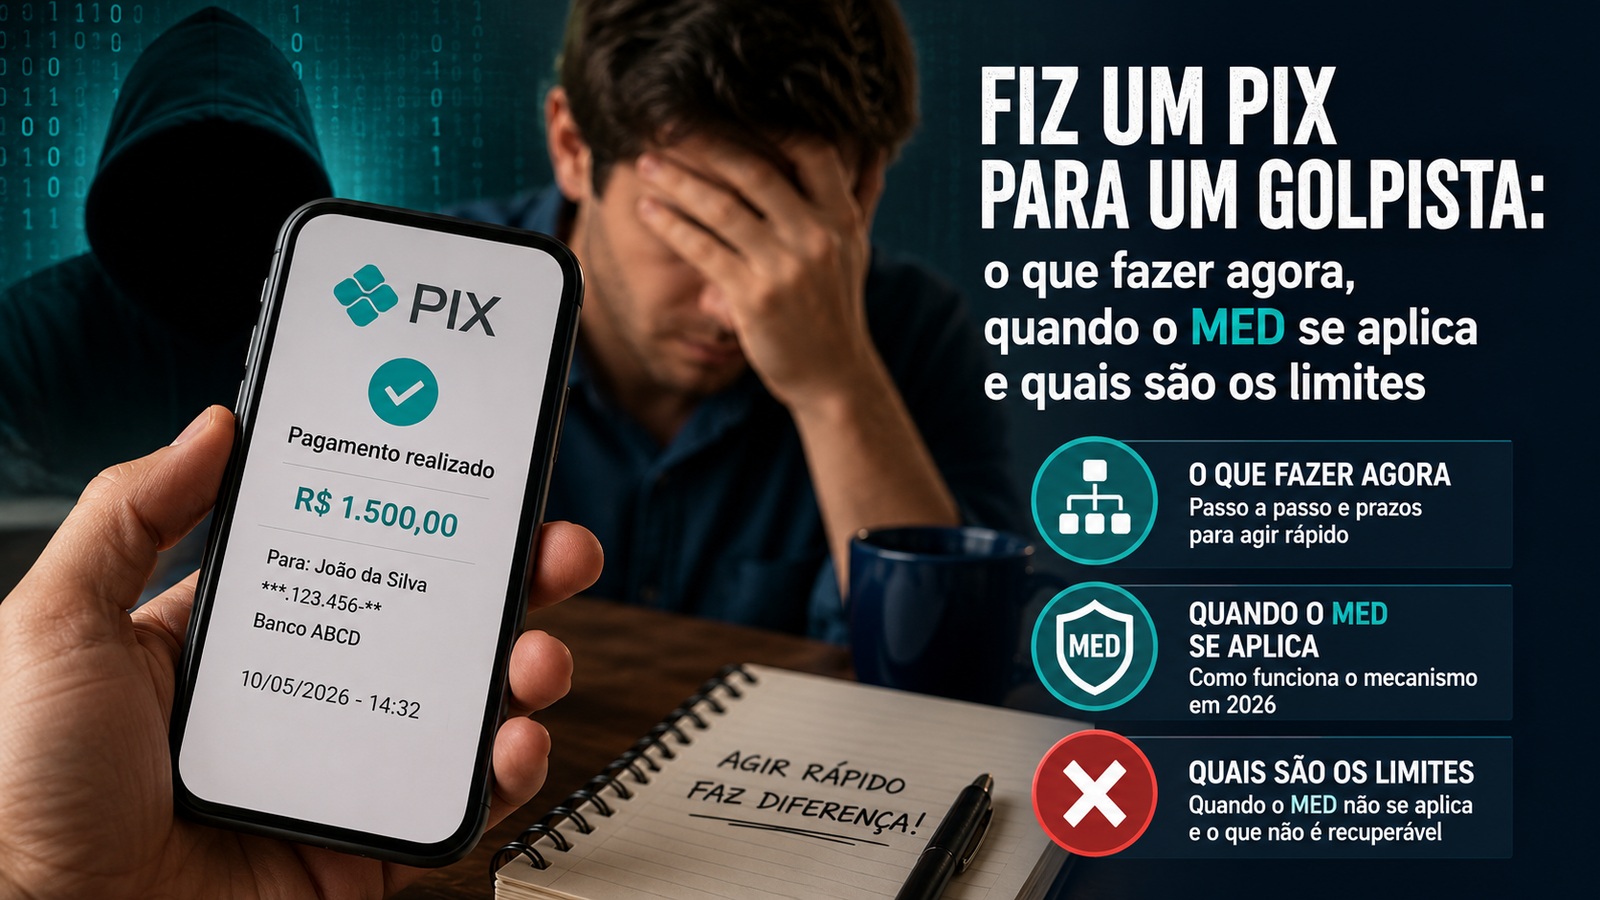
Si acaba de hacer una Pix porque cayó en una estafa, la acción más importante es disputar la transacción inmediatamente en la aplicación de su institución. Si el caso involucra estafa, fraude, piratería de cuentas, autorización obtenida de manera fraudulenta o coacción, podrá ingresar al Mecanismo Especial de Devolución, el MED. Hay un período de hasta 80 días para presentar una disputa, pero no es una promesa de recuperación ni es motivo para esperar. Cuanto antes comience el procedimiento, mayores serán las posibilidades de que aún queden recursos que puedan bloquearse.
MED tampoco funciona como contracargo de tarjeta. Una foto enviada a la persona equivocada y un desacuerdo comercial común siguen caminos diferentes. En 2026, el mecanismo adquirió la capacidad de rastrear la dispersión del dinero entre varias cuentas, pero la devolución sigue dependiendo del análisis del caso, la confirmación del fraude y la existencia de un saldo en las cuentas alcanzado por el flujo de recuperación.
Primero: identifica en qué situación encaja tu Pix
La palabra “golpe” tiende a unir situaciones muy diferentes. Separarlos es importante porque el procedimiento correcto cambia dependiendo de lo sucedido.
Lo engañaron, lo coaccionaron o su cuenta se vio comprometida
MED está dirigido a situaciones de fraude, estafa o delito. El Manual Operativo del Directorio de Identificadores de Cuentas Transaccionales, el DICT, utiliza categorías que cubren estafas, apropiación de cuentas, coerción, acceso y autorización fraudulentas y otros tipos de fraude. Esto incluye casos en los que las propias víctimas confirmaron Pix porque fueron engañadas por ingeniería social. Por lo tanto, haber ingresado la contraseña o utilizado datos biométricos no transforma automáticamente una estafa en un pago legítimo fuera del mecanismo.
Si el dispositivo ha sido robado, la cuenta ha sido pirateada o las credenciales están comprometidas, la disputa de Pix debe ir acompañada de protección de la cuenta: utilice los canales oficiales de la institución para bloquear accesos sospechosos, cambiar contraseñas y revisar los dispositivos autorizados. Estas medidas no
reemplaza el MED, pero reduce el riesgo de nuevas transacciones.
Enviaste la foto a la persona equivocada
MED no trata un error del destinatario como fraude. El propio manual operativo cita la indicación de una cuenta o clave incorrecta por parte del pagador como una situación que no califica para un reembolso debido a una falla operativa del banco, y la orientación del Banco Central sobre el botón de disputa también excluye los errores de envío.
En este escenario, comuníquese con su institución y, cuando sea posible y seguro, con el destinatario para solicitar un reembolso utilizando la función propia de Pix. Si no hay devolución voluntaria, el problema puede requerir otros medios de cobro o resolución de disputas. Presentar una disputa por fraude por un error que reconoce como suyo no convierte el caso a MED.
El pago fue genuino, pero hubo un problema con la compra
No toda frustración después de una foto es fraude. El retraso en la entrega, la insatisfacción con un producto, la diferencia de expectativas u otro conflicto contractual que no revele fraude por parte del vendedor es, por regla general, un desacuerdo comercial. MED no fue creado para deshacer ninguna compra pagada por Pix.
La frontera está en los hechos. Si la supuesta venta fue parte de un esquema engañoso, como una tienda falsa montada para recibir pagos sin intención de realizar la entrega, puede haber fraude y la institución debe analizar la situación. Si existió una relación comercial real y el conflicto surgió posteriormente, la vía adecuada suele ser la atención al cliente, la negociación, Procon, consumer.gov.br o, según el caso, la vía judicial. MED no debe tratarse como una garantía de devolución de cargo.
Qué hacer ahora, sin perder tiempo
Disputar la transacción en la aplicación
Desde octubre de 2025, Pix cuenta con el autoservicio MED, conocido como botón de disputa. Para los individuos, el viaje debe estar disponible en el entorno Pix de la aplicación de la institución, lo que le permitirá registrarse y monitorear una disputa relacionada con una estafa, fraude o delito.
Busque la transacción en el estado de cuenta de Pix y utilice la opción de disputa cuando esté disponible. Describe lo sucedido de manera objetiva y fiel. No espere unas horas para “ver si el dinero regresa”: el bloqueo depende de encontrar fondos aún disponibles en las cuentas involucradas.
Si la aplicación no resuelve el problema, contacta con los canales oficiales del banco
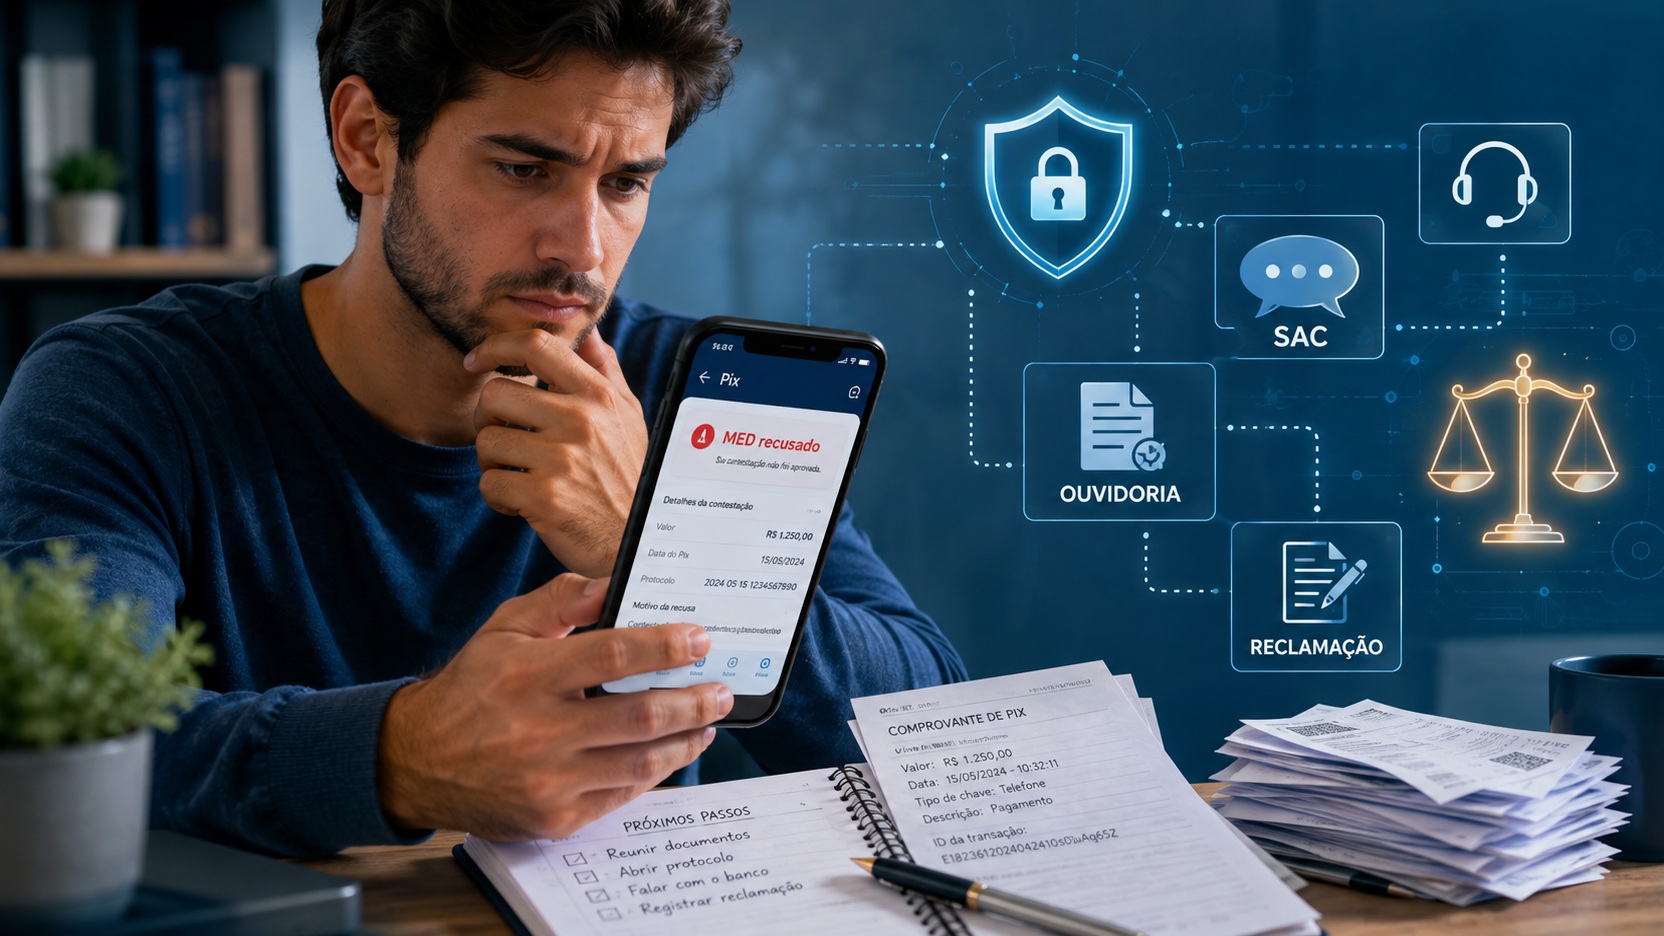
Si no encuentra la función, tiene un error en la solicitud o no puede completar la solicitud, utilice el SAC o la Defensoría del Pueblo de la institución. Guarde el número de protocolo, fecha, hora y canal utilizado. El protocolo es importante para demostrar cuándo se informó el problema y elevar una queja si el servicio no sigue el flujo esperado.
Evite buscar números de teléfono en anuncios patrocinados o mensajes recibidos después de la estafa. Ingresa por los canales oficiales de la solicitud, cédula, sitio web institucional ingresado por ti o documentación que ya tengas. Los estafadores suelen aprovechar el momento de urgencia de la víctima para llevar a cabo una segunda estafa.
Grabar el informe policial en paralelo
El informe policial formaliza la noticia del crimen y ayuda a documentar el caso. Regístrelo lo antes posible, incluso a través de la comisaría electrónica cuando este servicio exista en su estado. Conservar el número de registro y los documentos enviados.
No utilice el BO como motivo para posponer la disputa bancaria. El procedimiento de recuperación es urgente. Primero notificar a la institución e iniciar la disputa; en paralelo, recopilar y entregar los documentos que puedan ser solicitados durante el análisis.
Conservar la evidencia de la estafa
Guarde el recibo de Pix, conversaciones, correos electrónicos, anuncios, páginas, perfiles, números de teléfono, datos mostrados del destinatario, recibos, pedidos y cualquier mensaje utilizado para inducir el pago. Realiza capturas que muestren contexto, fechas e identificadores, no solo una frase aislada.
Estos registros ayudan al banco, a la policía y a otros organismos a comprender la dinámica del caso. También evitan que una página, cuenta o conversación eliminada elimine información importante.
Cómo funcionará el MED en 2026
El flujo actual es más amplio que la antigua idea de mirar únicamente la cuenta que recibió la primera foto. El Banco Central informa que, a partir de 2026, el MED permitirá la asignación de recursos más allá de la primera cuenta receptora, con posibilidad de bloqueos y reembolsos desde diferentes cuentas utilizadas en el fraude.
En el DICT, este proceso se llama Recuperación de Valor. Pasa por etapas de establecimiento, seguimiento, priorización, bloqueo, análisis y devolución. El sistema crea un gráfico de seguimiento: la transacción en disputa es la primera capa; transferencias realizadas por el primer destinatario del segundo; Las salidas de estas cuentas pueden formar capas posteriores. Luego, el mecanismo prioriza las vías consideradas más probables para la dispersión del dinero y envía notificaciones a las instituciones involucradas.
Cuando una institución recibe una notificación de reembolso en el flujo, debe bloquear inmediatamente el monto solicitado, limitado a lo que esté disponible en la cuenta. Esto explica por qué actuar con rapidez sigue siendo relevante incluso con el seguimiento de múltiples cuentas: seguir la ruta del dinero mejora el alcance, pero no crea equilibrio cuando el recurso ya no existe o no se puede recuperar.
Qué significan los 80 días de MED
80 días es el plazo máximo para impugnar una transacción Pix del tipo habitual en el flujo de Recuperación de Valor. La página de preguntas frecuentes del Banco Central también recomienda que la víctima de fraude, estafa o delito registre la solicitud de reembolso ante la institución dentro de los 80 días siguientes a la fecha de la foto.
Este número a menudo se malinterpreta. No significa que la institución tenga 80 días para decidir si actúa, ni que la víctima deba esperar. Tampoco significa que una cuenta será monitoreada durante 80 o 90 días para capturar dinero que aparezca en el futuro. Es una ventana para abrir la contestación. La posibilidad práctica de bloqueo tiende a ser mayor cuando el pedido se realiza rápidamente.
Cuánto tiempo puede tardar el análisis
Según el flujo actual del DICT, el proveedor de servicios de pago que ha recibido una notificación de infracción tiene siete días para informar los resultados del análisis al directorio. Si hay recursos disponibles y la recuperación puede avanzar, el participante en recuperación tiene hasta 72 horas, después de la etapa de análisis, para comenzar la etapa de regreso. Si este paso no se inicia dentro del período previsto, el DICT podrá completar automáticamente la Recuperación de Valor.
Estos plazos no deben interpretarse como una promesa de que cada caso se cerrará en un número fijo de días. Una recuperación puede involucrar a más de una cuenta y a más de una institución, además de analizar los méritos del fraude y la disponibilidad de recursos. Lo que el usuario debe monitorear es el estado de la disputa en la aplicación y los protocolos de servicio.
Qué puede devolver MED y qué no garantiza
La devolución puede ser total o parcial. El manual DICT prevé un resultado de “aceptación parcial” cuando el importe efectivamente devuelto es inferior al solicitado, situación que puede producirse por falta de recursos suficientes en la cuenta del destinatario en el momento de la devolución. También existe la posibilidad de rechazo cuando no hay posibilidad de devolución o cuando el pedido fue abierto incorrectamente.
Por lo tanto, decir que “MED devuelve el dinero” es simplificar demasiado. El mecanismo organiza disputas, seguimiento, bloqueo, análisis y devolución cuando se cumplen las condiciones.. Aumenta la recuperabilidad, pero no está asegurado contra saldo cero, transferencia a destinos que no puede alcanzar el flujo, cierre de cuenta, rechazo de mérito u otros impedimentos operativos y legales.
La regla de seguimiento cambió en julio de 2026
La información que aún se repite en páginas antiguas ha quedado obsoleta. La versión 8.4 del Manual Operativo DICT, con fecha del 1 de julio de 2026, eliminó la necesidad de que el banco del destinatario continúe monitoreando la cuenta después de completar una solicitud de devolución por fraude cuando la devolución era parcial o fue rechazada por falta de saldo.
En la práctica, esto refuerza dos distinciones. La primera es que los 80 días son el plazo para abrir la disputa, no un período de seguimiento. La segunda es que el MED 2026 obtuvo seguimiento en múltiples cuentas durante el proceso de recuperación de valores, pero no debe describirse como una búsqueda indefinida de depósitos futuros después de que la solicitud ya haya finalizado.
Este cambio también es una buena razón para desconfiar de las guías que todavía prometen un “monitoreo de 90 días” como norma actual. En un tema operativo que cambia, la versión actual del manual del Banco Central es más importante que una explicación antigua que quedó indexada en la búsqueda.
Cuando MED no es el camino correcto
La foto enviada por error es el ejemplo más directo. Si ingresó o eligió la clave incorrecta y confirmó la transferencia a sabiendas, no hay fraude por parte del destinatario solo por el error. El banco puede asesorar sobre intentos de devolución, pero esto no transforma el evento en una Recuperación de Valores por estafa.
Lo mismo ocurre con los desacuerdos comerciales que no constituyen fraude. El botón de disputa no es un recurso para deshacer una compra por arrepentimiento, retraso común, divergencia de expectativas o disputa contractual. Si hay pruebas de que la venta en sí fue un fraude,
describa estos hechos al banco; En caso de no existir, utilizar los canales de solución al consumidor o la vía legal correspondiente.
También es importante no crear una narrativa de estafa para intentar recuperar una Pix legítima. MED implica análisis por instituciones y marcas en el ecosistema Pix. Una disputa debe indicar exactamente lo que sucedió.
Si el banco no maneja la disputa correctamente
Mantener todos los protocolos y recurrir a la Defensoría del Pueblo de la institución cuando la asistencia inicial no resuelve el problema. También puedes presentar una denuncia a través de los canales del Banco Central, recordando que el BC supervisa las instituciones, pero no funciona como un tribunal individual que determina automáticamente la devolución de tu Pix.
Dependiendo del problema, Procon y consumer.gov.br pueden ser útiles para la relación con el consumidor. Si hubo delito, el expediente policial y la investigación continúan en paralelo. En pérdidas materiales, situaciones complejas o situaciones negativas que usted considere indebidas, puede ser necesario asesoramiento legal individual para evaluar otras medidas y responsabilidades.
La decisión práctica para aquellos que acaban de caer en la estafa
Si hubo fraude, estafa, coerción o compromiso de la cuenta, disputa Pix ahora a través de la aplicación y contacta al banco a través de los canales oficiales si es necesario.. Mantener protocolos, preservar pruebas y registrar el informe policial en paralelo. No esperes a que finalice el periodo de 80 días y no cuentes con devoluciones automáticas.
Si fue solo una foto de la clave incorrecta, busque la institución e intente obtener un reembolso del destinatario, sin tratar el caso como fraude. Si hay una disputa comercial real, verifique si hay hechos que apunten a un esquema fraudulento o si el problema es contractual. Esta clasificación es lo que separa un caso que puede ingresar al MED de otro que necesita seguir una ruta diferente.
Las reglas aquí descritas consideran el funcionamiento del MED y DICT vigente en agosto de 2026, incluida la versión 8.4 del Manual Operativo del DICT y el seguimiento multicuenta implementado en 2026.