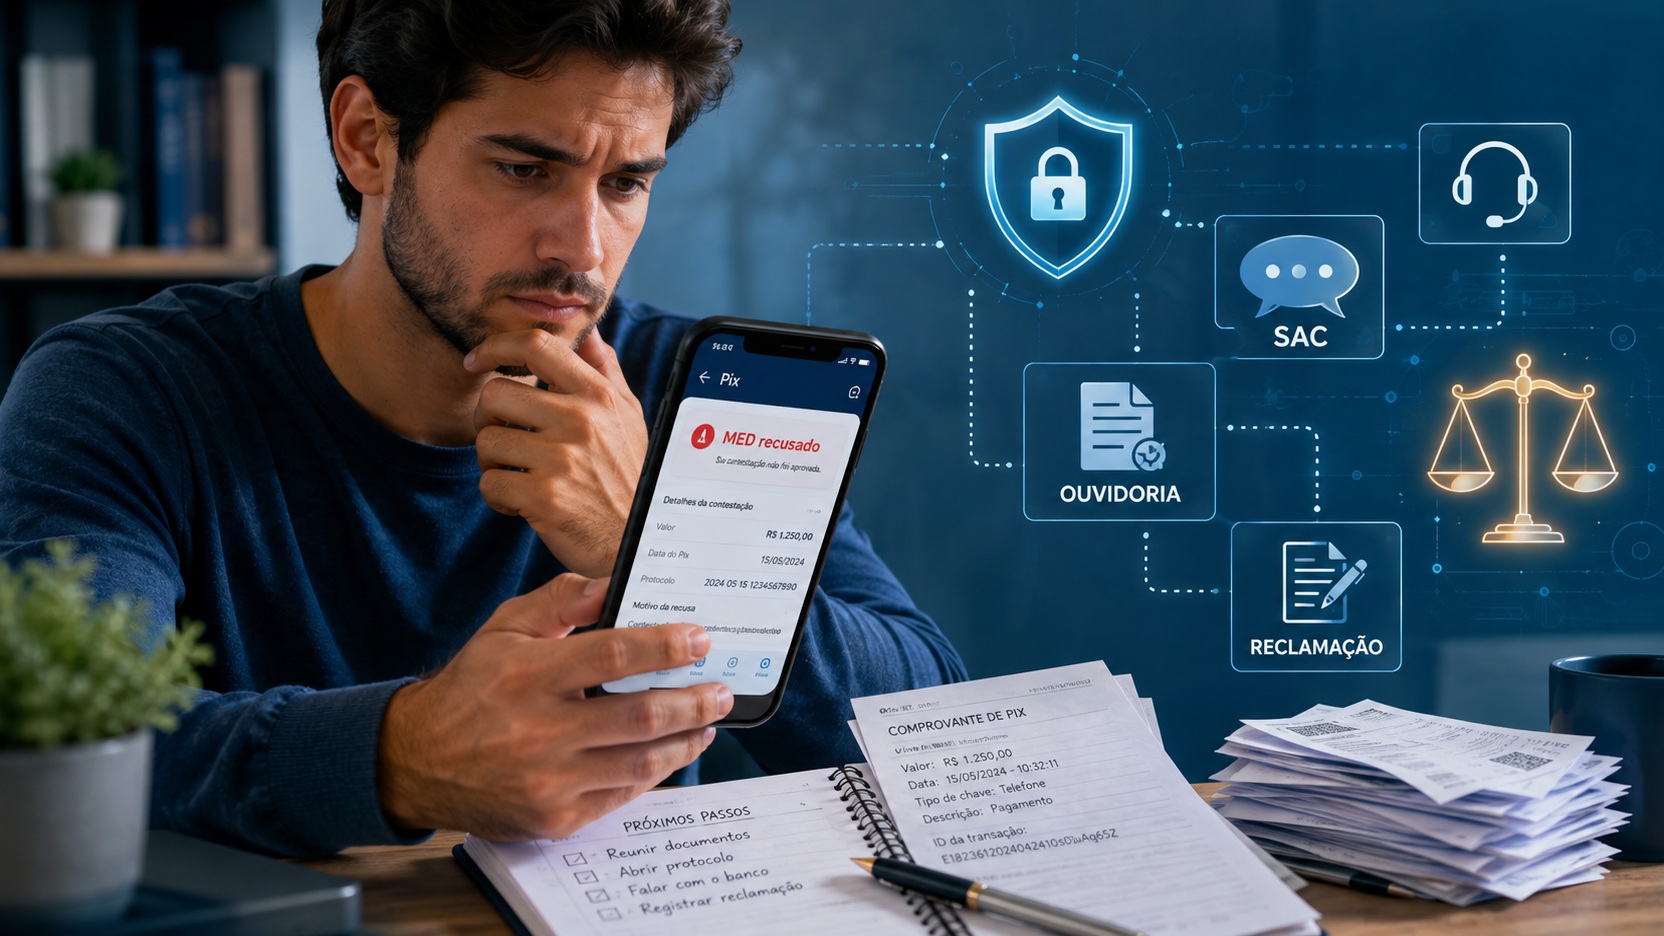
Recibir una respuesta "MED rechazado" después de caer en una estafa puede dar la impresión de que el caso ha terminado. No es necesariamente así. El Mecanismo Especial de Devolución es el procedimiento propio de Pix para intentar recuperar recursos en situaciones de fraude, estafa o delito, pero la decisión dentro del MED no reemplaza los canales de atención del banco, los mecanismos de protección al consumidor ni ningún análisis jurídico del caso.
El primer paso después de la denegación es no presentar quejas en todas partes al mismo tiempo. Es entender exactamente lo que se negó. Una denegación porque el banco concluyó que la situación no entra dentro del ámbito del MED es diferente de un caso en el que se reconoció un fraude pero no se recuperó dinero o solo se devolvió una parte del dinero. Esta distinción define el siguiente camino.
Desde el 2 de febrero de 2026, la funcionalidad de seguimiento ampliada anunciada por el Banco Central para el MED se ha vuelto obligatoria, lo que permite la recuperación para buscar también recursos en cuentas posteriores identificadas en el flujo de dinero. Aún así, el mecanismo no garantiza un reembolso completo. La existencia de seguimiento no crea un saldo donde no hay recursos ni convierte el MED en un contracargo similar a una tarjeta.
Antes de apelar: averigüe el motivo de la denegación
El breve mensaje que se muestra en la aplicación no siempre explica lo sucedido. Por tanto, solicite al banco una respuesta clara, preferiblemente por escrito, con el protocolo de disputa, la fecha de apertura, el estado final y el motivo de la conclusión. El objetivo es separar una denegación de mérito de una recuperación fallida.
Cuando el banco dice que el caso no encaja en el MED
MED no es útil para ninguna foto que el pagador quiera deshacer. Las reglas del Banco Central lo dirigen hacia fraudes, estafas, delitos e hipótesis específicas de falla operativa. O
El mecanismo no está destinado a resolver simples desacuerdos comerciales, arrepentimientos de compra o fotografías enviadas por error a la persona equivocada. También hay un plazo: la reclamación para activar el MED debe referirse a una transacción realizada hace no más de 80 días.
Si la justificación del banco fue “no encaja en el MED”, verifique si corresponde a lo que realmente sucedió. En una estafa, por ejemplo, el hecho de que la propia víctima haya confirmado la Pix no significa, en sí mismo, que la situación sea un mero error tipográfico o un desacuerdo comercial. El banco deberá analizar el informe y encuadre del caso de acuerdo con las normas aplicables.
Cuando hubo un análisis de fraude, pero no hubo recuperación total
Otra situación es que el banco te informe que el MED fue procesado, pero el monto devuelto fue cero o menor que la pérdida. En este escenario, el punto principal no es sólo preguntarse “¿por qué se negó el MED?”, sino confirmar si se reconoció el fraude, qué medidas se tomaron y cuál fue el resultado de la recuperación de valores.
MED 2.0 amplió el seguimiento más allá de la primera cuenta que recibió Pix. Aún con este avance, la devolución podrá ser parcial o inexistente cuando los recursos no se encuentren localizados o no estén disponibles en las cuentas alcanzadas por el procedimiento. Por lo tanto, una recuperación insuficiente no debe confundirse automáticamente con la conclusión de que “no hubo golpe”.
Cuando la respuesta es genérica o contradictoria
Mensajes como “solicitud no aprobada”, “disputa infundada” o “no hay posibilidad de reembolso”, sin explicar el motivo, son de poca utilidad para decidir qué hacer a continuación. En esta situación, el objetivo inmediato es obtener una justificación verificable. Pregunte si el banco consideró que el caso estaba fuera del alcance del MED, si no se confirmó el fraude, si no hubo recursos recuperables o si ocurrió otro impedimento operativo.
Esta respuesta debe cotejarse con los documentos ya enviados y con el informe original. Si hay un error factual (fecha incorrecta, transacción incorrecta, descripción incompleta de la estafa o evidencia que no se tuvo en cuenta), regístrelo objetivamente en la próxima cita.
Reúna la documentación antes de cambiar de canal
Un buen desafío posterior depende menos de repetir que “fue un golpe” y más de organizar lo que se puede demostrar. Conserva el recibo Pix, el identificador de la transacción, fecha, hora, valor, nombre o datos mostrados del destinatario, conversaciones con el estafador, anuncios o páginas utilizadas en el fraude, correos electrónicos, capturas de pantalla, número de protocolo bancario y la respuesta que negó o dio por terminado el MED.
Si aún no hay denuncia policial, el Banco Central aconseja a las víctimas de estafas que la registren, presentando documentos que acrediten lo sucedido. El informe no reemplaza el análisis bancario ni garantiza un reembolso, pero ayuda a formalizar la narrativa y puede resultar útil en etapas posteriores.
Conserve también cualquier evidencia de que la transacción se desvió de su patrón habitual, si eso es parte del caso. No es necesario transformar la denuncia en una tesis jurídica; simplemente registre hechos verificables, en orden cronológico, e indique qué solución
se está solicitando.
Regresar al banco primero cuando no haya explicación o revisión
El canal inicial del banco o SAC es apto para solicitar detalles de la decisión, corregir información incorrecta y registrar una nueva declaración sobre la forma en que se manejó la disputa. Utilice el protocolo anterior como referencia y no presente el caso como si fuera un suceso completamente nuevo.
La solicitud puede ser sencilla: informar el motivo concreto de la denegación, aclarar si el caso fue considerado fuera del ámbito del MED o si hubo recuperación sin saldo suficiente, indicar el resultado final del procedimiento y dejar constancia de los nuevos documentos presentados. Cuanto más objetiva sea la solicitud, más fácil será identificar si la institución respondió al punto central.
Si la primera respuesta no resuelve el problema, el siguiente paso dentro de la propia institución suele ser el ombudsman.
Cuando el defensor del pueblo bancario tiene sentido
La Defensoría del Pueblo es un canal dentro de la institución diseñado para atender quejas que no han sido resueltas adecuadamente a través de canales anteriores. Para una MED denegada, es especialmente útil cuando ya existe un protocolo y el problema es una falta de explicación, una posible inconsistencia en el análisis o la necesidad de revisar la respuesta institucional.
Al contactar al ombudsman, proporcione el SAC o protocolo de servicio original, reproduzca el motivo de la denegación y resalte exactamente lo que queda sin respuesta. Evite enviar simplemente una larga narración de la estafa sin indicar qué decisión debe reevaluarse.
El defensor del pueblo puede revisar el tratamiento dado al caso y responder en nombre de la institución, pero no debe presentarse como garantía de devolución. Si el impasse continúa, existen canales externos con diferentes funciones.
Reclamación al Banco Central: útil para la supervisión, pero no una orden de reversión
Una denuncia ante el Banco Central muchas veces se interpreta como un recurso capaz de obligar al banco a devolver el dinero. Esta expectativa es incorrecta. El propio servicio oficial informa que el Banco Central no interfiere en el caso individual ni en la relación contractual entre el cliente y la institución financiera.
Cuando se registra una queja ante el BC contra una institución supervisada, la respuesta la da el propio banco o institución reclamante, el cual tiene hasta 10 días hábiles para responder por escrito. La denuncia alimenta también la supervisión e inspección del sistema financiero. El Banco Central deja claro que el registro no garantiza una solución al problema.
Por tanto, este canal tiene más sentido cuando el consumidor quiere formalizar un posible fallo en el procedimiento, servicio o cumplimiento de la normativa aplicable a Pix y MED. No debe ser tratado como un “segundo MED” ni como una instancia que simplemente reemplaza el análisis del banco y determina el valor del crédito.
Consumidor.gov.br: negociación directa registrada en la empresa
Consumidor.gov.br es un servicio público gratuito que permite la comunicación directa entre
consumidores y empresas participantes. Para registrar y rastrear la denuncia, debe utilizar una cuenta de gov.br de nivel plata u oro. La empresa tiene hasta 10 días para responder.
En el caso de un MED denegado, la plataforma puede ser útil cuando el objetivo es registrar formalmente el conflicto del consumidor y obtener una respuesta estructurada del banco. Adjuntar comprobante de Pix, el protocolo de servicio, la denegación de MED y los documentos que sustentan el reporte. Explique lo que ya se ha probado y qué solución se solicita.
Es importante conocer el límite de canales. El propio Consumidor.gov.br informa que la plataforma no constituye un procedimiento administrativo y no puede confundirse con el Procon, los órganos de control o el Poder Judicial. Si la respuesta de la empresa no resuelve el problema, el consumidor puede buscar otras vías.
Procon: protección al consumidor y atención administrativa de conflictos
Procon es un canal de protección al consumidor y se puede recurrir cuando el conflicto con la institución financiera sigue sin resolverse. La forma de asistencia y el procedimiento varían según el estado o municipio, pero el Banco Central incluye expresamente al Procon entre las opciones disponibles para problemas con entidades financieras.
Para un caso de Pix y MED, la utilidad de Procon está en llevar el conflicto a la estructura de protección al consumidor, con documentación organizada e historial de servicios anteriores. Procon no es una herramienta técnica de Pix y no ejecuta directamente un reembolso en el sistema bancario. Su papel es diferente al del MED y también diferente a la supervisión que lleva a cabo el Banco Central.
Si la empresa no participa en Consumidor.gov.br, o si la plataforma ya ha sido utilizada sin resultados satisfactorios, Procon puede convertirse en un camino particularmente relevante para orientación e intento de solución administrativa.
Cómo elegir el siguiente canal según la respuesta recibida
Si la denegación no explica el motivo
Comience con el banco y, si es necesario, con el defensor del pueblo. El objetivo es obtener una respuesta específica sobre el marco y resultado del MED. Sin esto, cualquier queja externa se vuelve más difícil de formular y puede terminar repitiendo información que la institución ya tiene.
Si el banco dice que el caso no era elegible para MED, pero el informe es una estafa
Pregunte los motivos de esta conclusión y compruebe si la situación se clasificó correctamente. Si el defensor del pueblo mantiene una respuesta que considera incompatible con los hechos o las reglas del mecanismo, una denuncia ante el Banco Central podrá dejar constancia del posible fallo procesal. Paralelamente, se pueden utilizar Consumidor.gov.br o Procon para abordar los conflictos de los consumidores.
Si se reconoció el fraude, pero el dinero no se devolvió o solo se devolvió parcialmente
Solicite al banco que aclare si el resultado fue una ausencia o una recuperación insuficiente de los recursos. Esto evita insistir en una “reversión de lo negativo” cuando el verdadero problema era la recuperación financiera. Luego, evaluar los canales de consumo para discutir la respuesta.
institución y, si existen elementos que indiquen una posible falla del servicio bancario, buscar asesoramiento legal individualizado.
Si el banco ya respondió, el defensor del pueblo mantuvo la decisión y los canales de consumo no la resolvieron
En este punto, la pregunta ya no es sólo “cómo reabrir el MED”. Puede ser necesario evaluar si existe un reclamo legal contra la institución, el defraudador u otros involucrados. Consumidor.gov.br recomienda, cuando la solución a través de la plataforma no sea satisfactoria, contactar a Procons, Defensorías Públicas, Juzgados Civiles Especiales u otros órganos competentes.
MED denegado no decide por sí solo si el banco es responsable de la pérdida
El resultado del MED y la posible responsabilidad civil de la entidad financiera son cuestiones relacionadas, pero no idénticas. MED es el mecanismo operativo de Pix para intentar recuperar valores. Una discusión sobre la responsabilidad del banco requiere analizar las circunstancias de la estafa, las medidas de seguridad adoptadas, el comportamiento de las transacciones, las pruebas disponibles y otros elementos del caso específico.
La jurisprudencia tampoco transforma cada estafa en responsabilidad automática para el banco. Decisiones recientes del Tribunal Superior de Justicia refuerzan que la conclusión depende de demostrar la falta de prestación del servicio y las particularidades de cada situación. Por tanto, una denegación administrativa no debe ser tratada ni como prueba definitiva de que el banco tiene razón, ni como prueba de que debe compensar obligatoriamente.
Cuando el daño es relevante, existen indicios de una violación de la seguridad o la controversia depende de una interpretación jurídica, vale la pena buscar un análisis individual con un profesional calificado o un servicio de asistencia jurídica. Este paso es diferente a presentar una denuncia ante BC, Consumidor.gov.br o Procon.
Qué no esperar de los canales externos
Ninguno de estos canales debe presentarse como un botón de devolución de cargo. Los reclamos al Banco Central no generan reembolso automático y no son decididos por el BC a favor del consumidor. Consumidor.gov.br crea una negociación registrada con la empresa, pero no es un proceso administrativo ni judicial. Procon actúa en defensa del consumidor, pero no reemplaza el mecanismo técnico de Pix. Y cualquier acción legal depende de hechos, pruebas y motivos específicos.
La utilidad de estas vías radica en diferentes funciones: obtener una respuesta institucional más completa, revisar el servicio, registrar posibles incumplimientos normativos, buscar una solución al consumidor o llevar la controversia a análisis jurídico cuando sea necesario.
Una secuencia práctica después del rechazo
Después de una MED denegada, la secuencia más consistente es identificar el motivo exacto de la decisión, guardar la respuesta y los protocolos, reunir evidencia de la estafa, solicitar aclaración o revisión a través del canal del banco y contactar al defensor del pueblo si la asistencia previa no resuelve el problema. Si el problema persiste, elija el canal externo según el objetivo: Banco Central para registrar una queja sobre una institución supervisada y
contribuir a la supervisión; Consumidor.gov.br para negociación directa registrada; Procon para la protección del consumidor; y orientación jurídica cuando la controversia requiera valorar derechos, responsabilidades y posibles acciones legales.
El punto principal es no confundir “MED denegada” con “no hay nada más que hacer”. La denegación pone fin a una etapa específica del mecanismo de devolución, pero el siguiente camino depende del motivo de la denegación. Cuanto más claro esté lo que decidió el banco y qué evidencia respalda el caso, mayores serán las posibilidades de utilizar el siguiente canal para el propósito correcto, sin crear la falsa expectativa de que una queja por sí sola garantizará una devolución de cargo.