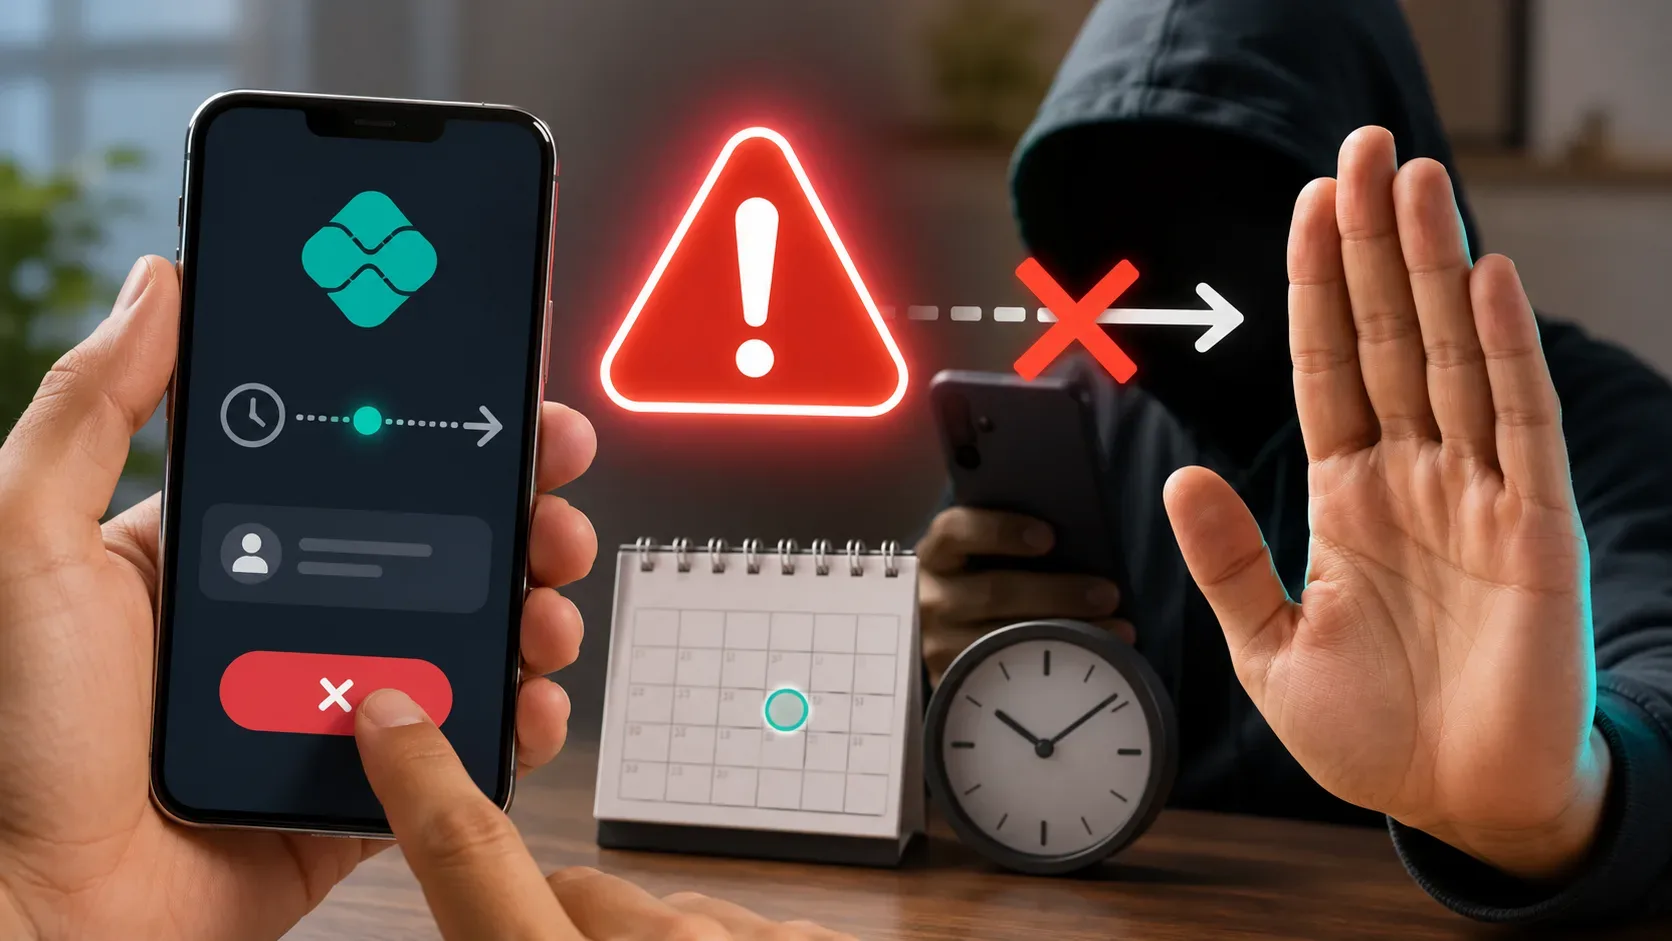
Si programaste un Pix y descubriste la estafa antes de la fecha elegida, la prioridad es cancelar la programación antes de que exista una transferencia ejecutada que tengas que impugnar. Según las reglas del Banco Central de Brasil, el proveedor de servicios de pago del pagador debe cancelar una orden programada cuando el cliente solicita la cancelación hasta las 23:59 del día inmediatamente anterior a la fecha de liquidación. En términos prácticos, si el Pix está programado para el miércoles, el plazo regulatorio termina el martes a las 23:59.
Esta diferencia es decisiva. Mientras el Pix siga solamente programado, el dinero todavía no se ha transferido y la vía normal es cancelar la programación. Si la orden ya se ejecutó y el caso es realmente fraude, estafa o delito, la cuestión pasa a ser la recuperación del dinero mediante el Mecanismo Especial de Devolución (MED).
Si el Pix sigue programado para una fecha futura
Entra en la aplicación o banca por internet de la institución donde programaste el Pix y busca la sección de Pix programados, pagos futuros o transacciones programadas. Los nombres de los menús cambian según el banco, pero el objetivo es el mismo: localizar la transferencia concreta y solicitar la cancelación antes de que termine el día anterior a la ejecución.
- Cancela la programación, no solo la conversación con el supuesto destinatario. Bloquear al estafador en una aplicación de mensajería no modifica una orden que ya quedó programada en el banco.
- Hazlo hasta las 23:59 del día anterior. Dentro de ese plazo, las reglas de Pix obligan a la institución del pagador a cancelar la orden cuando el cliente lo solicita.
- Confirma el resultado en el banco. Después de pedir la cancelación, comprueba que la operación aparezca como cancelada y guarda el comprobante o registro.
- Revisa otras programaciones. Si la estafa te llevó a programar más de una transferencia, verifica la lista completa para no dejar otra orden pendiente.
El Banco Central también advierte que un comprobante de Pix programado no significa que el dinero ya haya sido transferido: los fondos solo salen en la fecha marcada. Esta diferencia ayuda tanto al pagador como al destinatario a saber si existe únicamente una programación o una transacción ya concluida.
Qué cambia cuando llega el día programado
El plazo regulatorio de cancelación termina a las 23:59 del día anterior. Por eso, cuando llega la fecha prevista para la liquidación, la ventana estándar de cancelación ya se cerró, aunque el débito todavía no aparezca en el extracto.
En ese escenario, revisa de inmediato el estado de la operación y contacta con la institución si aún figura como pendiente o programada. No interpretes la ausencia momentánea del débito como garantía de que todavía puedes cancelar: la regla que obliga a cancelar a pedido del cliente se aplica hasta el día anterior.
Si el estado ya aparece como completado, debitado o enviado, ya no existe una programación que cancelar. Si fue una estafa, el procedimiento pasa a ser la impugnación de la transacción ejecutada.
Si el Pix ya se ejecutó y era una estafa
Cuando el dinero ya se transfirió, actúa lo antes posible por el canal oficial de tu institución. El Banco Central orienta a la víctima a comunicar la estafa y solicitar la devolución de los fondos. En los casos que se encuadran como fraude, estafa o delito, la institución registra la notificación y activa el Mecanismo Especial de Devolución (MED).
- Impugna la transacción en la aplicación de tu banco. Las instituciones deben ofrecer el accionamiento del MED desde la app. Si no encuentras la opción, contacta inmediatamente con la institución por un canal oficial.
- Indica claramente que se trata de fraude o estafa. El banco de la víctima registra el caso en el flujo del MED y la institución del destinatario bloquea los recursos disponibles relacionados con el caso.
- Sigue el caso durante el análisis. Según el Banco Central, las instituciones evalúan el caso en un máximo de 7 días corridos. Si se confirma el fraude, la devolución se realiza en un máximo de 96 horas después de finalizar el análisis, de forma total o parcial según los recursos recuperados.
- Presenta una denuncia policial en paralelo. El Banco Central recomienda registrar la denuncia cuando una persona ha sido víctima de una estafa.
La solicitud de devolución por el MED puede registrarse hasta 80 días después de la fecha del Pix, pero ese plazo no es una razón para esperar. Cuanto antes se impugne el pago, mayor es la posibilidad de que todavía existan recursos que puedan ser bloqueados y devueltos.
El MED no convierte la devolución en una garantía automática. El análisis debe reconocer la situación como fraude, estafa o delito, y el importe recuperado depende de los recursos que puedan localizarse y bloquearse.
Cuándo el MED no es la vía correcta
El MED fue creado para casos de fraude y también contempla fallas operativas bajo reglas específicas. No es un mecanismo para un simple desacuerdo comercial y no debe utilizarse solo porque enviaste un Pix a la persona equivocada por un error al escribir o seleccionar una clave. En esas situaciones, contacta con la institución y con el destinatario para intentar resolver la devolución sin presentar el hecho como estafa cuando no hubo fraude.
Qué hacer según el estado del Pix
| Estado que ves | Qué significa | Acción principal |
|---|---|---|
| Programado para una fecha futura | La transferencia todavía no se ha liquidado | Cancelar la programación hasta las 23:59 del día anterior |
| Llegó el día de ejecución, pero aún aparece pendiente | El plazo regulatorio estándar de cancelación ya terminó | Comprobar el estado y contactar inmediatamente con el banco; no contar con la cancelación como un derecho dentro del plazo |
| Completado/debitado y fuiste víctima de una estafa | El dinero ya fue transferido | Impugnar de inmediato y activar el MED; presentar denuncia policial en paralelo |
| Completado, pero fue un error de clave sin fraude | Hubo una transferencia, pero no necesariamente una estafa | Contactar con el banco y el destinatario; el MED no es el mecanismo para un error del propio pagador |
Qué pruebas conviene guardar
Aunque consigas cancelar antes de la ejecución, conserva el historial. Guarda el comprobante de la programación, el registro de cancelación, la fecha y hora, los datos del destinatario mostrados por el banco y los mensajes o anuncios utilizados en la estafa. Si el Pix se ejecutó, guarda también el comprobante de la transacción y el protocolo de la impugnación. Estos registros ayudan a demostrar la secuencia de los hechos ante el banco y, si fuera necesario, ante la policía o los organismos de protección al consumidor.
La pregunta decisiva es si hubo liquidación
Para quien descubre la estafa antes de la fecha programada, la mejor situación es actuar mientras el pago sigue en fase de programación: cancélalo hasta las 23:59 del día anterior y confirma que la orden realmente fue eliminada. Si ya llegó la fecha prevista, trata el caso como urgente porque el plazo estándar terminó. Si el dinero ya salió de la cuenta, deja de buscar un botón para “cancelar programación”: impugna la transacción por fraude y activa el MED inmediatamente.